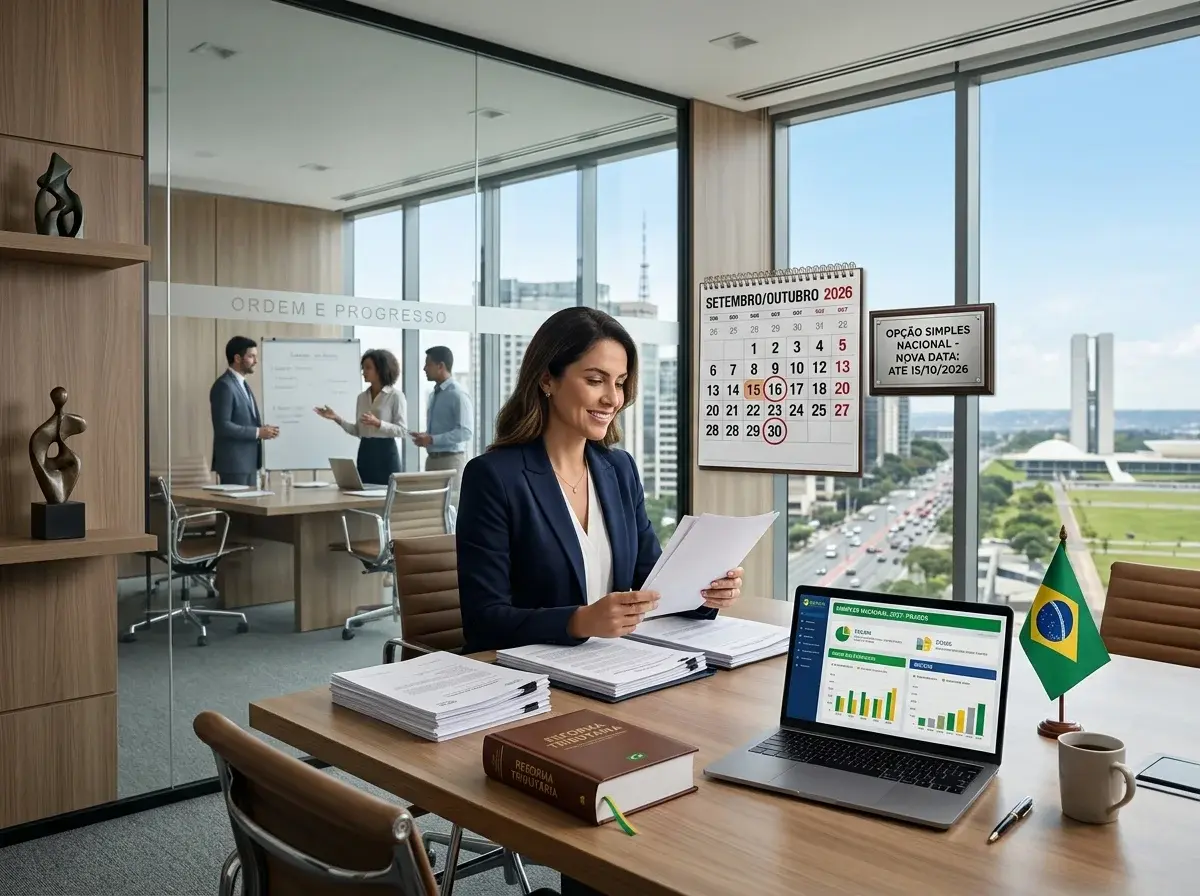
O prazo de opção pelo Simples Nacional e a escolha pelo regime de apuração do IBS e CBS para o ano-calendário de 2027 foram prorrogados. O término do período, que antes se encerrava no final de setembro, ganhou novas datas limite em outubro de 2026 por determinação do Comitê Gestor do Simples Nacional (CGSN).
A mudança altera as disposições originais da Resolução CGSN nº 186 e concede fôlego extra para que microempresas (ME), empresas de pequeno porte (EPP) e escritórios contábeis ajustem seu planejamento tributário à Reforma Tributária.
O que mudou e quais são os novos prazos do Simples Nacional para 2027?
A prorrogação estende tanto a janela de adesão ao Simples quanto os limites para regularização de pendências cadastrais e tributárias.
Etapa / Procedimento | Data Anterior | Novo Prazo Prorrogado | Efeito Prático |
Opção pelo Simples Nacional (2027) | Término em 30/09/2026 | Até 15/10/2026 (início em 01/09/2026) | Vigência a partir de 01/01/2027 |
Regularização de Pendências | Prazo anterior expirava em setembro | Até 30/10/2026 | Prazo final para sanar débitos e indeferimentos |
Cancelamento da Opção do Simples | Sem janela posterior estendida | 03/11/2026 a 20/12/2026 | Cancelamento irretratável via Portal |
Nota de Conformidade: Se houver indeferimento da opção, a ciência do respectivo termo expedido pelo fisco municipal, estadual ou federal ocorre imediatamente no ato do requerimento digital.
Como ficou o prazo para a opção pelo regime regular do IBS e da CBS?
Para o primeiro semestre de 2027 (janeiro a junho), as empresas do Simples podem escolher se recolhem o IBS e a CBS unificados na guia DAS ou se apuram ambos pelo regime regular (não-cumulativo):
Novo prazo de manifestação: Prorrogado para o período de 01 de setembro de 2026 até 30 de outubro de 2026.
Impacto na guia: Optando pelo regime regular, as alíquotas de IBS e CBS deixam de integrar a guia única do Simples Nacional.
Janela para cancelamento: O contribuinte pode desistir da escolha e cancelar o pedido entre 03 de novembro e 20 de dezembro de 2026.
Quais são as regras para empresas abertas no final de 2026?
As regras de transição trazem tratamento especial para empresas em início de atividade:
Inscrições no CNPJ de 16/10/2026 a 31/12/2026: Estão dispensadas da regra geral de opção do Simples encerrada em 15 de outubro.
Inscrições no CNPJ de 31/10/2026 a 31/12/2026: Estão dispensadas do prazo que se encerra em 30 de outubro para a escolha de apuração do IBS e da CBS.
Impacto na prática: Como aproveitar o prazo prorrogado?
Janela de simulação ampliada: O ganho de dias até meados de outubro permite rodar simulações completas de faturamento e margem com base nas diretrizes da Reforma Tributária (LC 214/2025).
Decisão estratégica em B2B vs. B2C: Empresas que vendem para outras pessoas jurídicas (B2B) precisam avaliar até 30 de outubro se vale a pena ingressar no regime regular para transferir créditos integrais de IBS e CBS a seus clientes corporativos.
Tempo para quitar exigências fiscais: Débitos fiscais e inconsistências cadastrais que geraram indeferimento agora podem ser regularizados até 30 de outubro de 2026, evitando a exclusão do regime em 2027.
Próximos Passos
Utilize esse período extra para alinhar os números com a assessoria contábil e regularizar pendências ativas nos portais da Receita Federal, estados e municípios antes que os novos prazos de outubro se encerrem.